En un mundo cada vez más digitalizado, los pagos móviles se han convertido en una herramienta indispensable para muchos. Apple Pay, en particular, ha ganado una popularidad considerable por su comodidad, seguridad y facilidad de uso. Sin embargo, no es raro escuchar noticias sobre bancos que reconsideran su soporte o que, por diversas razones comerciales o técnicas, optan por no ofrecerlo. Esta incertidumbre me llevó a plantearme una pregunta crucial: ¿qué ocurre si mi banco decide dejar de soportar Apple Pay? Con esa inquietud en mente, me propuse explorar y probar algunas de las alternativas más destacadas disponibles en el mercado, buscando una experiencia que no solo fuera funcional, sino que también mantuviera los estándares de comodidad a los que ya estoy acostumbrado.
El panorama actual de los pagos móviles y la necesidad de alternativas
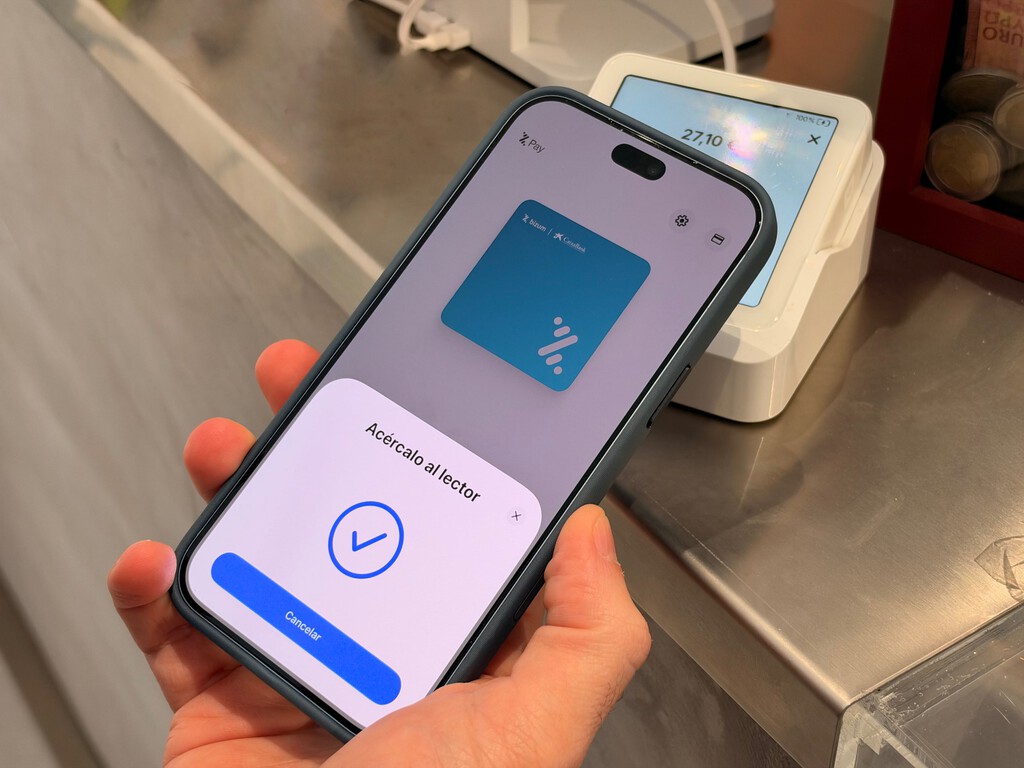
La dependencia de una única plataforma de pago, por muy robusta que sea, siempre conlleva un riesgo. Aunque Apple Pay funciona de maravilla, la realidad es que el ecosistema financiero es dinámico y las decisiones de los bancos pueden cambiar. Esto no es solo una preocupación hipotética; ya hemos visto casos de entidades que, tras un tiempo, modifican su estrategia de soporte para ciertas tecnologías de pago. Es en este contexto donde la diversificación se vuelve fundamental. No solo se trata de tener un "plan B", sino de entender que el mercado ofrece soluciones igualmente válidas que merecen ser exploradas.
Además, no todos los usuarios de iPhone están completamente inmersos en el ecosistema Apple para todo, o quizás desean tener opciones que funcionen de manera más universal si utilizan dispositivos de otras marcas complementariamente. Para aquellos interesados en la evolución del sector y sus protagonistas, pueden consultar la página oficial de Apple Pay y la página de Google Pay para conocer más detalles sobre cada plataforma.
Google Pay: la opción más extendida en Android y más allá
Mi experiencia con Google Pay
Mi primera parada en esta exploración fue Google Pay. Aunque es la alternativa por excelencia para usuarios de Android, también funciona con tarjetas de débito y crédito en iOS a través de su aplicación, si bien no como método predeterminado para pagos NFC en terminales. Sin embargo, mi enfoque estaba en su capacidad para reemplazar a Apple Pay en un escenario de pago sin contacto. Utilicé Google Pay en un dispositivo Android secundario y la experiencia fue, en gran medida, muy similar a la de Apple Pay. El proceso de añadir tarjetas es sencillo y su interfaz es intuitiva. Pagar es tan simple como desbloquear el teléfono y acercarlo al terminal.
La seguridad también es un punto fuerte, con la tokenización de tarjetas que garantiza que los datos reales de tu tarjeta nunca se compartan con el comercio. Esto es algo que valoro enormemente y que me dio tranquilidad durante mis pruebas. En mi opinión, la integración de Google Pay con el ecosistema de Google (Gmail, Maps, etc.) lo convierte en una opción muy potente para aquellos que ya utilizan estos servicios.
Otras alternativas viables
Además de Google Pay, existen otras alternativas que merecen mención, aunque su implementación puede variar. Samsung Pay, por ejemplo, ofrece una experiencia robusta para los usuarios de dispositivos Samsung, con la ventaja de su tecnología MST (Magnetic Secure Transmission) en modelos más antiguos, que le permitía funcionar incluso en terminales de banda magnética (aunque esta tecnología es cada vez menos relevante). Luego, por supuesto, está la opción más básica pero siempre fiable: la tarjeta física con tecnología NFC. Parece obvio, pero la rapidez con la que se paga con una tarjeta sin contacto es casi idéntica a la de un móvil, y sigue siendo la base sobre la que se construyen los pagos móviles. Para profundizar en la tecnología NFC, recomiendo este artículo de Xataka sobre NFC.
Consideraciones de seguridad y privacidad
Al explorar estas alternativas, la seguridad fue una de mis principales preocupaciones. Es fundamental asegurarse de que cualquier plataforma de pago que elijamos ofrezca el mismo nivel de protección que esperamos. Tanto Apple Pay como Google Pay utilizan la tokenización, un sistema que sustituye los datos reales de tu tarjeta por un número único o 'token' para cada transacción. Esto significa que si un comercio sufre una brecha de seguridad, tus datos bancarios reales no se verían comprometidos. Además, ambas plataformas requieren autenticación (PIN, huella dactilar o reconocimiento facial) para autorizar las transacciones, lo que añade una capa extra de seguridad. Para más información sobre la seguridad en pagos móviles, este recurso de la web del Banco de España puede ser útil.
Conclusión: preparados para cualquier escenario
Mi viaje a través de las alternativas a Apple Pay ha sido esclarecedor. Aunque la comodidad y la fluidez de Apple Pay son innegables, me tranquiliza saber que existen opciones sólidas y fiables si mi banco decidiera retirar su soporte. Google Pay se posiciona como una alternativa extremadamente competente, ofreciendo una experiencia de usuario muy similar y con idénticos estándares de seguridad. Otras opciones, como la tarjeta física con NFC, siempre estarán ahí como respaldo. En definitiva, la clave reside en la diversificación y en estar informados sobre las herramientas que tenemos a nuestra disposición. No es solo una cuestión de preferencia, sino de proactividad ante un futuro financiero en constante evolución. La flexibilidad es poder, y tener varias opciones de pago garantiza que siempre tendremos control sobre nuestras transacciones. Para aquellos que deseen explorar más a fondo las ventajas de las diversas plataformas de pago y las tendencias del sector, pueden consultar informes sobre el futuro de los pagos digitales.